買掛金残高(ABA)は、企業の財務管理において、資金流動性と業務効率を維持するために最も重要な要素の一つです。ABAは、企業が仕入先から受け取った商品やサービスに対して、まだ支払いを済ませていない金額を表します。効果的なABA管理は、企業が健全なキャッシュフローを維持し、債務返済能力を正確に評価するのに役立ちます。
買掛 金残高 とは何ですか
買掛金残高とは、企業が特定の時点で仕入先やサービス提供者に対して負っている債務の総額です。これには、信用取引で購入した商品やサービスのうち、まだ支払いが完了していない債務が含まれます。この買掛金残高は、 1年以内、または仕入先の支払い条件に従って支払われるべき債務を表すため、貸借対照表の流動負債の項目に計上されます。
買掛金残高の計算方法
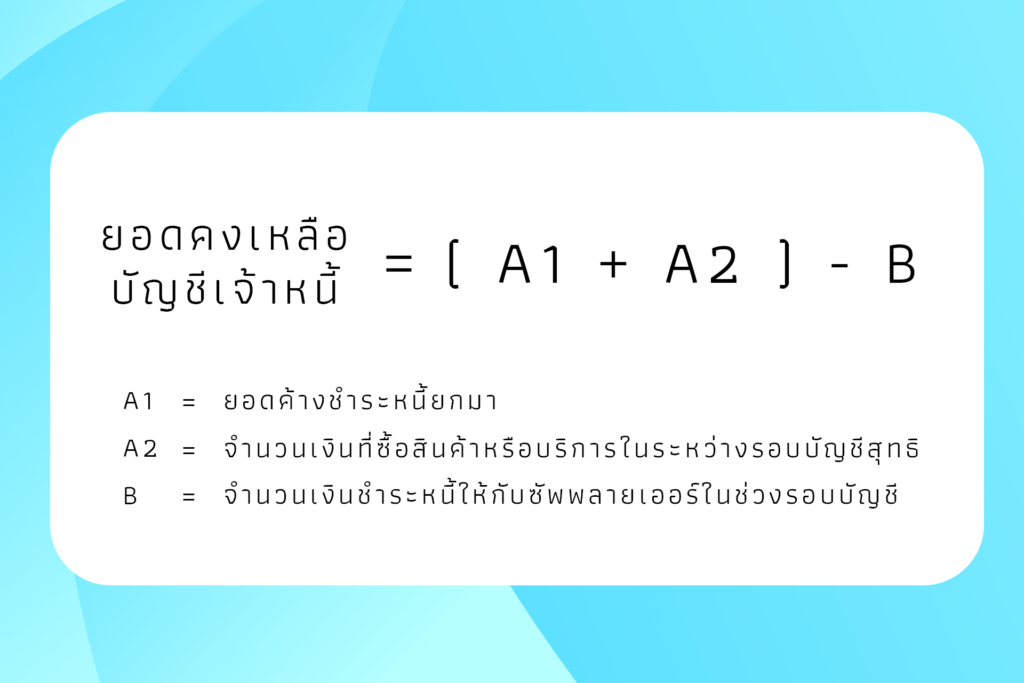
- 繰り越された未払い債務。
- 会計期間中に商品またはサービスに費やされた純額。
- 会計期間中に仕入先に支払われた債務の総額。
例
ABC社は、1年間の会計期間に関して以下の情報を有しています。
- 繰越債務残高 = 50,000バーツ
- 純購入額 = 200,000バーツ
- 既に支払済みの債務残高 (支払済額)=150,000バーツ
AP残高 = 50,000 + 200,000 – 150,000
AP残高 = 100,000バーツ
したがって、会計期間末の買掛金残高は 100,000 バーツ 、これはABC社が仕入先に対してまだ100,000バーツの債務を負っていることを意味します。
買掛金残高の重要性
財務流動性の評価。
買掛金の管理は、企業が支払うべき短期債務の額を把握することで、流動性をより適切に評価するのに役立ちます。買掛金残高を計算することで、経営者や管理者は財務状況を理解し、キャッシュフローに関するより良い意思決定を行うことができます。
キャッシュマネジメント
買掛金を把握することで、企業はキャッシュフローをより効果的に管理できます。期日通りに債務を返済し、資金繰りの問題を回避することで、企業は債務を予定通りに支払い、延滞によって発生する可能性のある利息や手数料の負担を軽減できます。
財務比率の計算
買掛金は、 流動比率 や 当座比率 。買掛金の監査を行うことで、企業は財務状況を適切に分析し、改善することができます。
サプライヤーとの関係を維持する。
効果的な買掛金管理は、企業が仕入先との良好な関係を維持する上で役立ちます。期日通りの支払いと有利な支払い条件は、購入時の割引や支払い期間の延長など、将来のより良い取引につながります。
企業の財務健全性を評価する。
買掛金は、企業の財務健全性を示す重要な指標です。買掛金が過剰に高額であったり、支払いが遅延したりすると、キャッシュフローの問題を引き起こし、事業運営能力に悪影響を及ぼす可能性があります。
予算計画と管理。
各会計期間における買掛金残高を把握することは、企業が予算を効果的に計画するのに役立ちます。例えば、支払うべき費用を計算したり、将来の支払いを予測したりすることで、効率的な支出計画が可能になります。
その他の記事は、 https://demo.rdbi.co.th/blog/でご覧いただけます。
買掛金残高 の利用に関するお問い合わせやご質問は、弊社までご連絡ください。
ページ: http://bit.ly/rdbipage
Facebook : https://www.facebook.com/RandDBI/
Line OA : @rdbi
Tel : 02-681-9700